Nato nell’Osservatorio del CCNL, l’unico studio sull’intera filiera broadcast con un database storico pluridecennale: da questa edizione, un formato più sintetico.
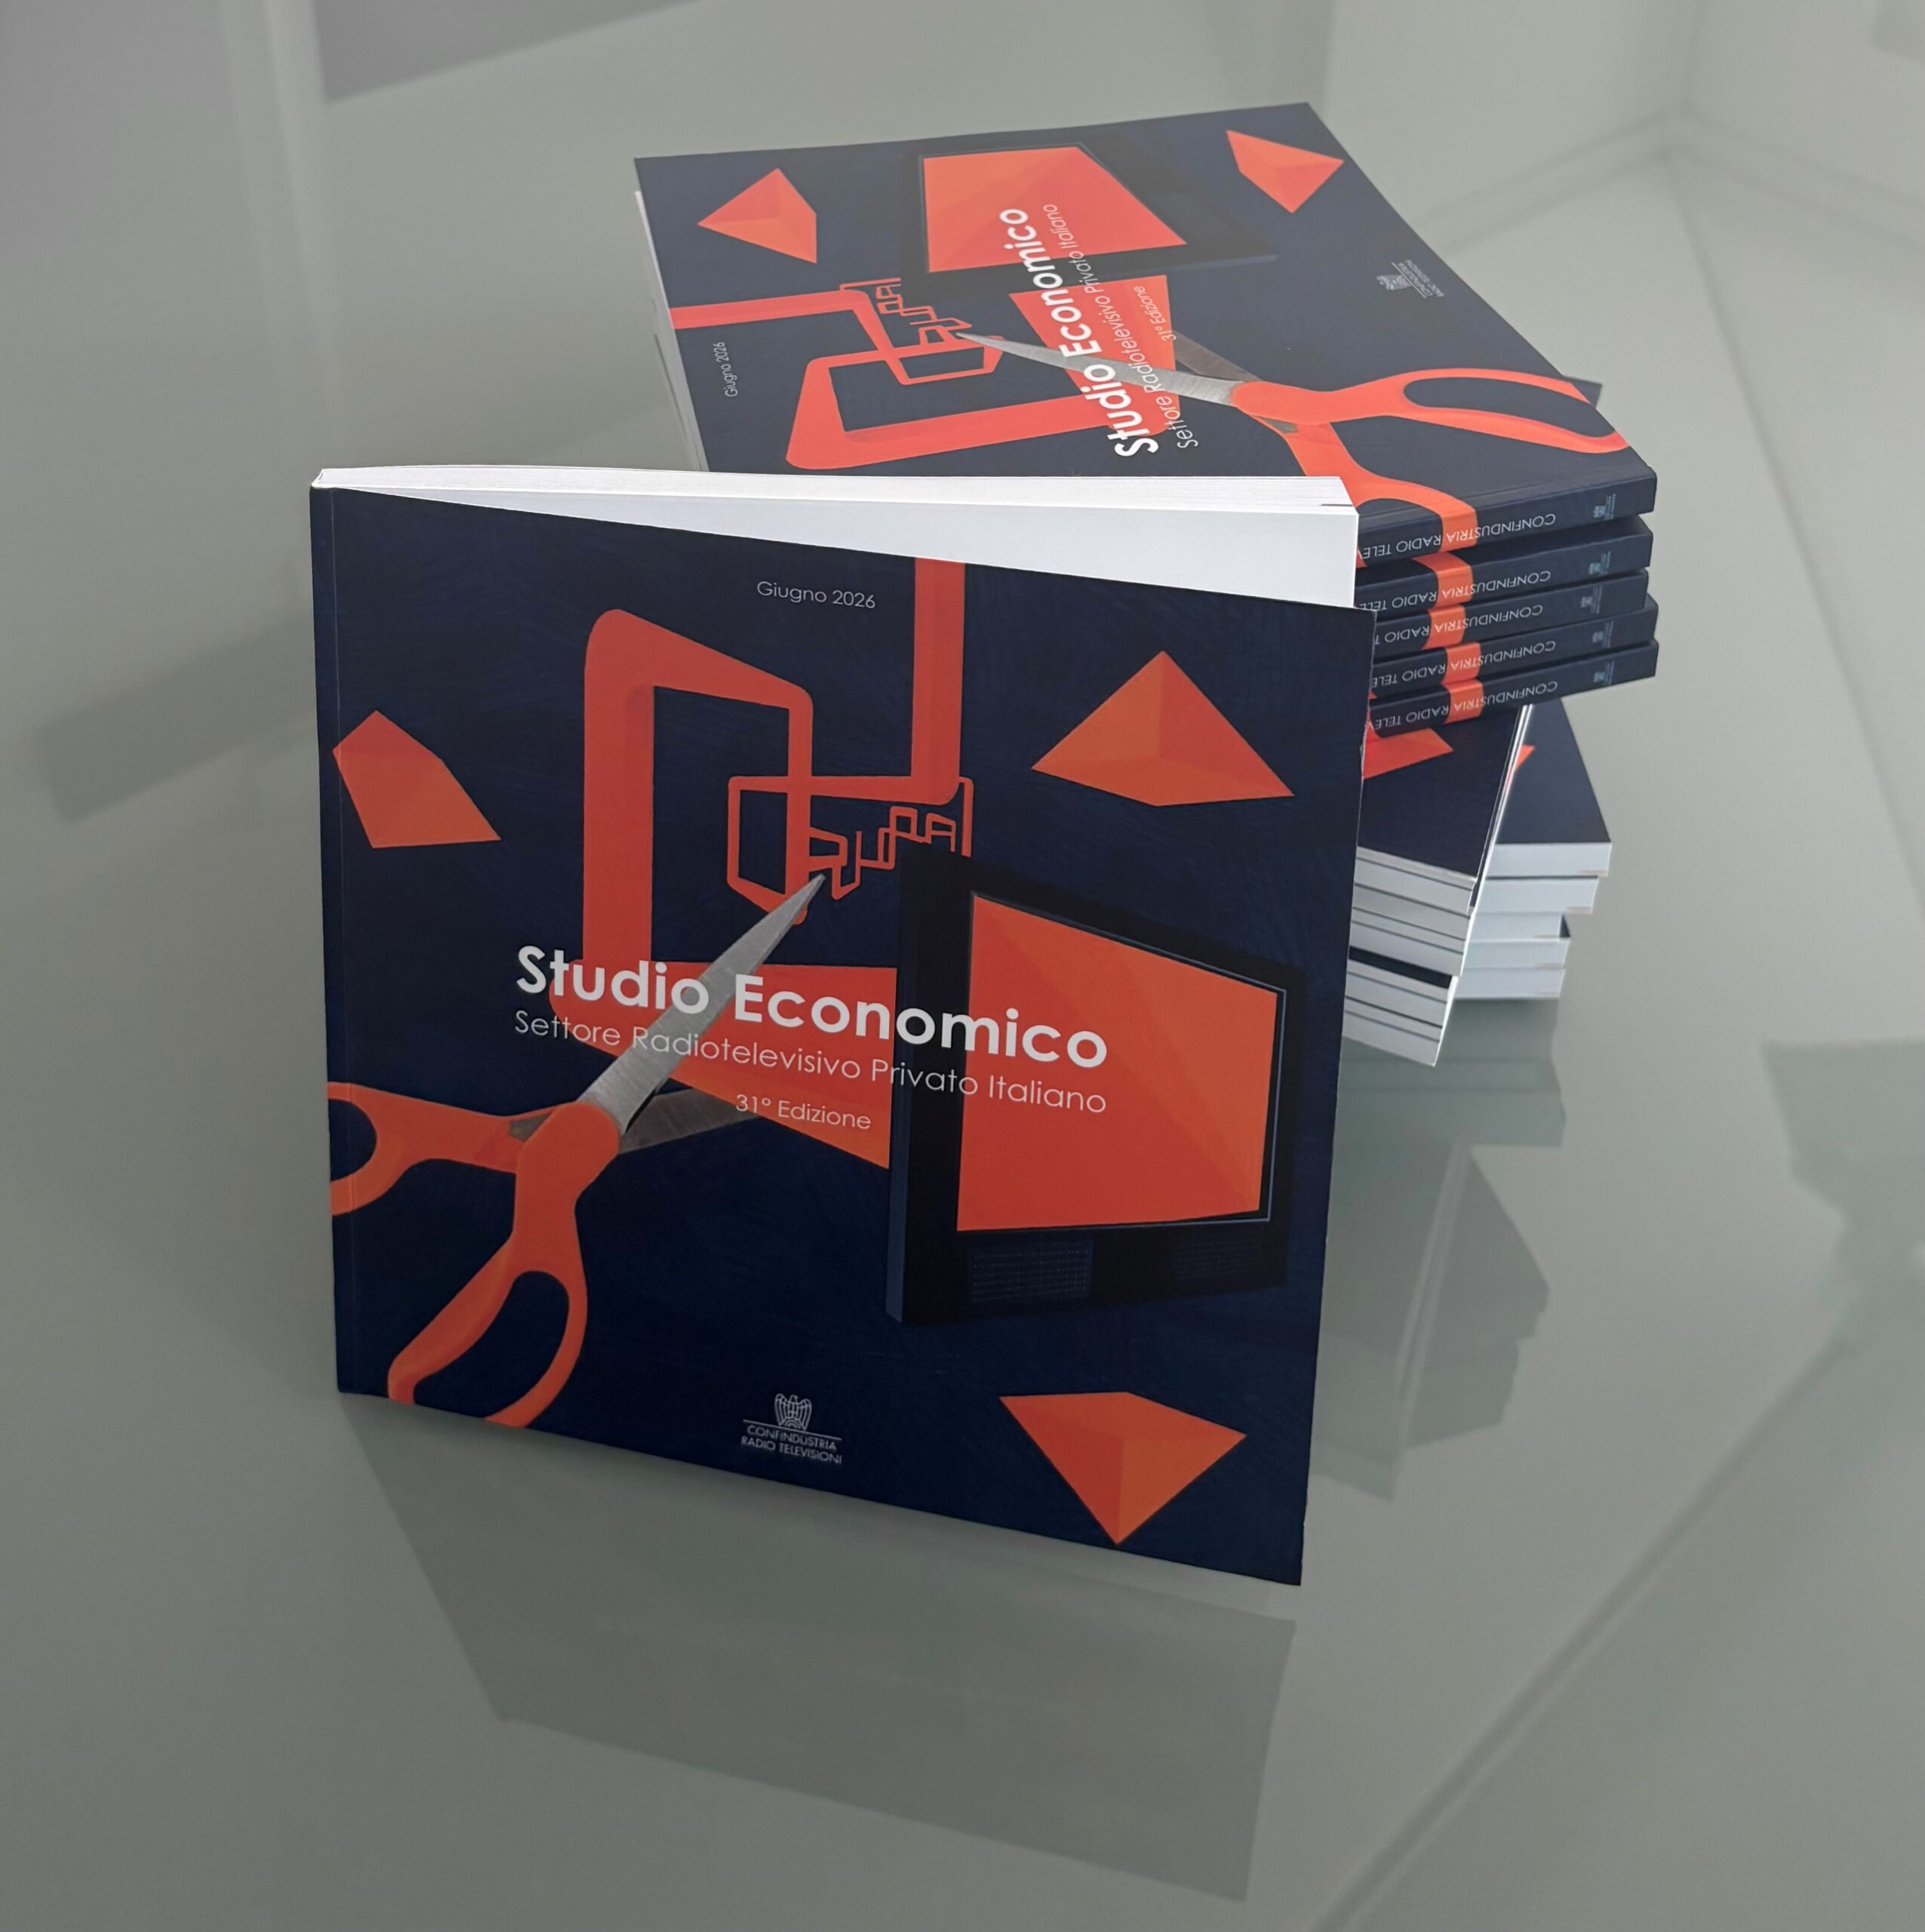
È un quadro di sostanziale tenuta, accompagnato dalla crescita del comparto radiofonico, quello che emerge dai dati della 31ª edizione dello Studio Economico sul settore radiotelevisivo privato italiano. Il Rapporto, curato dall’Ufficio Studi e Ricerche di Confindustria Radio Tv nell’ambito dell’Osservatorio Nazionale del CCNL, promosso con SLC-CGIL, FISTEL-CISL e UILFPC, offre una fotografia dell’industria radiotelevisiva broadcast (emittenti nazionali e locali, pubblica e private, operatori di rete) al 2023. Primo anno solare post Covid, mappa il sistema all’uscita dalla crisi congiunturale e indica una sostanziale tenuta, con la radio, mezzo che più aveva sofferto l’impatto della crisi, unico comparto in crescita. Il mercato nel complesso tiene ma non ha recuperato i livelli pre-Covid.
La metodologia e il nuovo formato. Lo studio è l’unico a descrivere il complesso delle aziende del settore radiotelevisivo (tutta la filiera inclusi gli operatori di rete) basandosi su parametri oggettivi, standardizzati, comparabili, quali sono i dati di bilancio. Il campione di 578 emittenti locali analizzate è inferiore a quello della precedente edizione: il dato risente dei tempi di deposito dei bilanci presso le Camere di Commercio, e non consente ancora di distinguere le uscite dal mercato da semplici ritardi di deposito. A queste si affiancano oltre 30 società di media audiovisivi e radiofonici attive a livello nazionale.
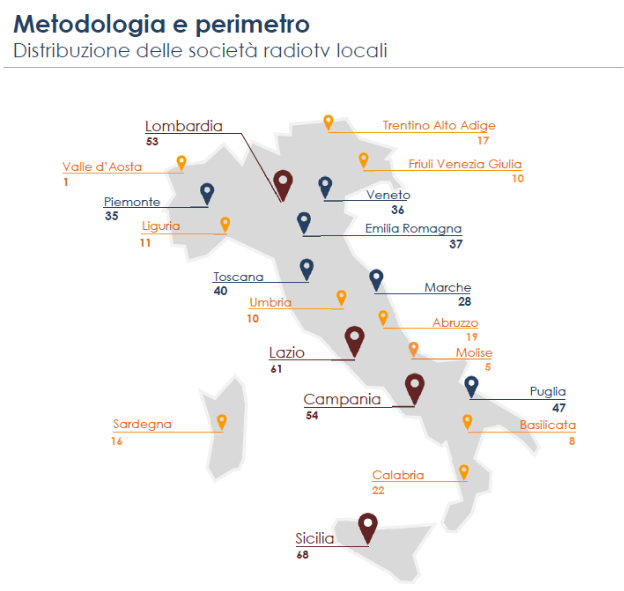
In questa nuova edizione abbiamo cercato di rendere il rapporto più accessibile nella lettura dei dati, privilegiando la visualizzazione grafica e la sintesi dei testi, in un formato che facilita la lettura web e social. L’altra novità riguarda gli operatori di rete, ai quali dedichiamo per la prima volta un capitolo autonomo: un segnale di quanto il comparto infrastrutturale sia diventato centrale all’interno della filiera. I dati sono rappresentati in maniera più grafica e sintetica, senza rinunciare al rigore e l’esaustività che da sempre contraddistinguono lo Studio, che si appoggia su un database pluridecennale (link ad archivio), regolarmente normalizzato (per la componente locale). Il rapporto continuerà ad evolvere in questa direzione della sintesi e la rappresentazione grafica e, a partire dalla prossima edizione, integrerà altre novità.
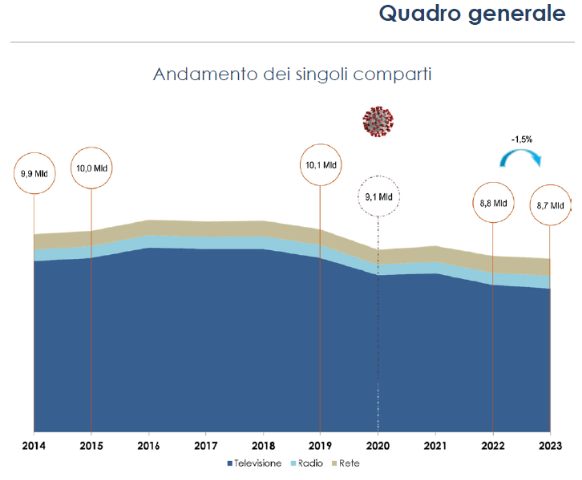
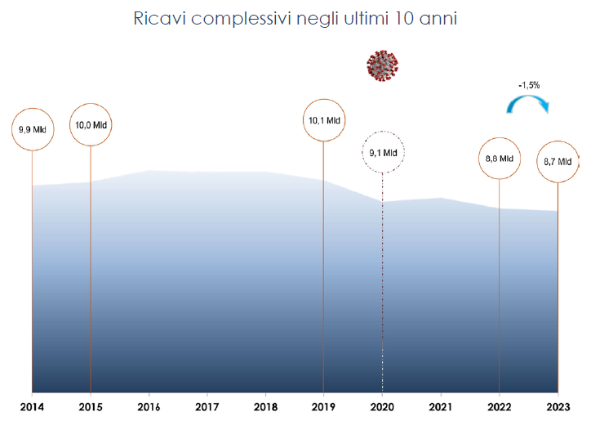
Mercato stabile, la radio cresce. Nel 2023 il sistema radiotelevisivo italiano ha generato ricavi complessivi per 8,67 miliardi di euro, in flessione contenuta, dell’1,5%, rispetto al 2022. Un dato che, letto nel contesto della trasformazione digitale in corso — dalla frammentazione dei consumi alla concorrenza delle piattaforme streaming, fino alla diffusione crescente delle smart TV nelle case degli italiani — sembra indicare l’inizio di una fase di assestamento strutturale su livelli di ricavi ridotti.
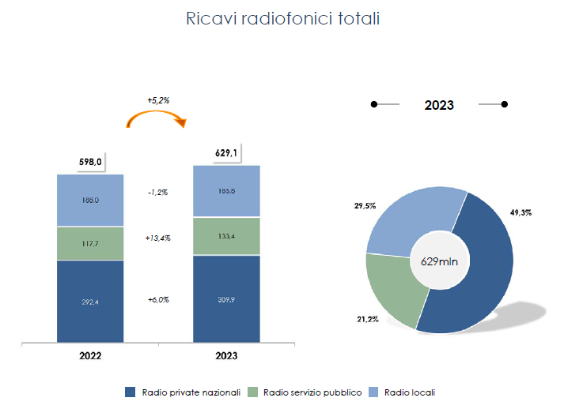
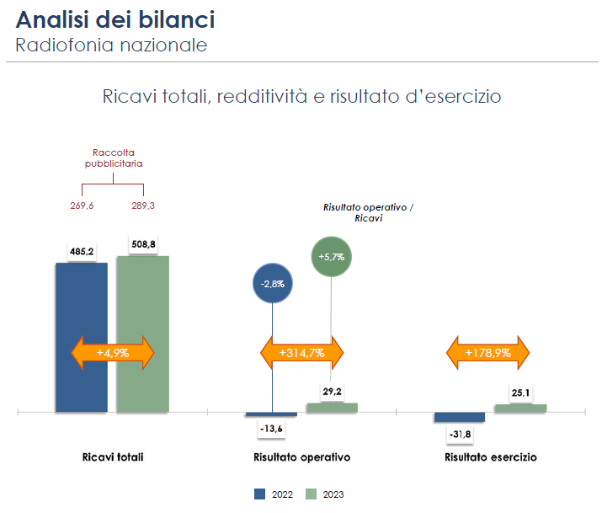
In controtendenza, la radio: il comparto chiude il 2023 con 629 milioni di euro di ricavi, in crescita del 5,2% sull’anno precedente, l’unico segmento dell’intero sistema a mostrare un incremento anche nel confronto decennale con il 2014, con oltre 70 milioni di euro in più. A trainare la crescita sono soprattutto le radio private nazionali, anche il servizio pubblico registra un andamento positivo dei ricavi; le radio locali confermano il loro peso, in particolare sul fronte occupazionale. Per la radio è ripresa la crescita dei ricavi pubblicitari come nel periodo pre-Covid (5 anni di crescita costante) ma il mezzo non ha ancora recuperato i livelli precedenti alla crisi. Bene anche i parametri aziendali, risultato operativo e di esercizio per le emittenti nazionali, in leggero calo le radio locali, la componente che più ha risentito del calo della pubblicità nel periodo della pandemia (si veda).
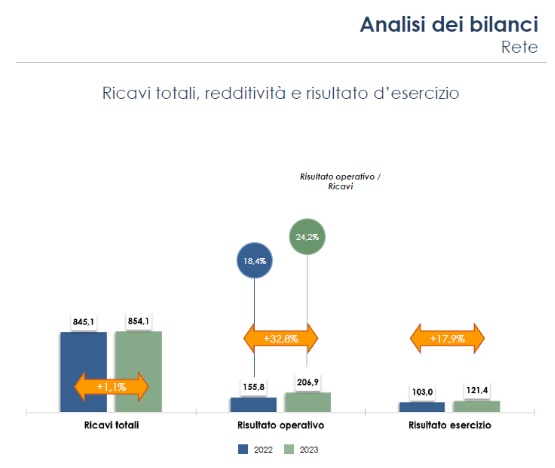
Bene anche gli operatori di rete, che raggiungono 854 milioni di euro di ricavi (+1,1% sul 2022) e quasi 90 milioni in più rispetto al 2014, a conferma del consolidamento delle attività infrastrutturali legate alla trasmissione e diffusione dei contenuti.
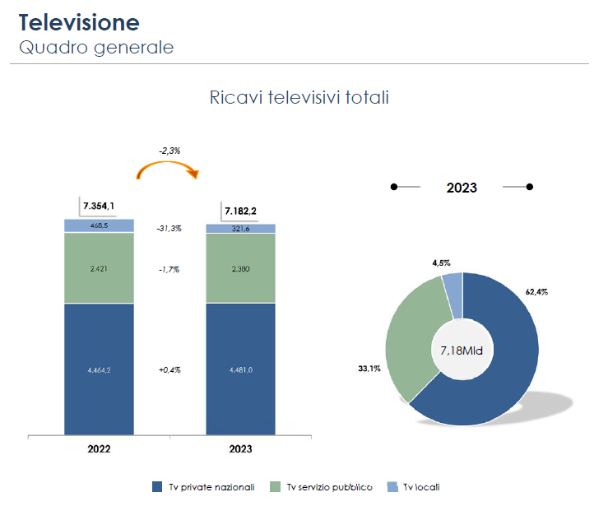
La televisione resta comunque il pilastro del sistema, con 7,18 miliardi di euro e una quota vicina all’83% del mercato complessivo, pur scontando il progressivo ridimensionamento dei ricavi da pay-tv e una raccolta pubblicitaria ancora lontana dai livelli pre-pandemici.
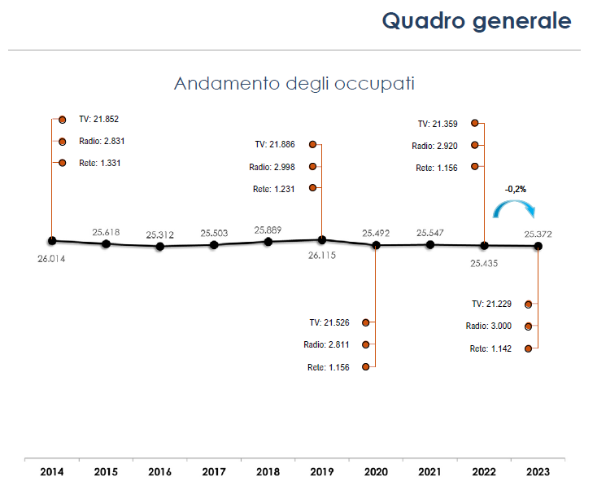
L’occupazione tiene. Il dato forse più significativo dello Studio riguarda il lavoro: gli occupati del settore restano sostanzialmente stabili a 25.372 unità, con una flessione minima dello 0,2% sul 2022 e un calo contenuto al 2,5% nell’intero decennio. Anche sul fronte occupazionale la radio si distingue in positivo, con un incremento del 2,8%, in controtendenza rispetto alla lieve contrazione registrata in televisione e nelle reti.
In definitiva il settore radiotelevisivo, pur ridimensionato nei ricavi rispetto agli anni pre-Covid, riesce a mantenere sul territorio lavoro qualificato — una scelta imprenditoriale e un elemento sempre più strategico in una fase di profonda trasformazione tecnologica, accelerata dalla diffusione dell’intelligenza artificiale generativa nei processi produttivi.
Come leggere lo Studio. Il Rapporto si apre con la metodologia e il perimetro monitorato, il passaggio necessario per capire su quali dati si fondano i numeri che seguono. Si prosegue con il quadro generale del mercato radiotelevisivo, dove sono raccolti i dati aggregati su ricavi, fonti di finanziamento e occupazione, e con i principali eventi dell’anno, la cronaca dei fatti societari, normativi e di mercato che hanno segnato il 2023.
Le due sezioni centrali entrano nel dettaglio dei comparti: la televisione, distinta tra nazionale e locale, e la radiofonia, con la stessa articolazione. Chiude lo Studio il capitolo dedicato agli operatori di rete, che da questa edizione ha una sua autonomia.