Investimenti Pubblicitari in Europa - BIG(5)
2025
Elaborazioni a cura dell’Ufficio Studi di CRTV
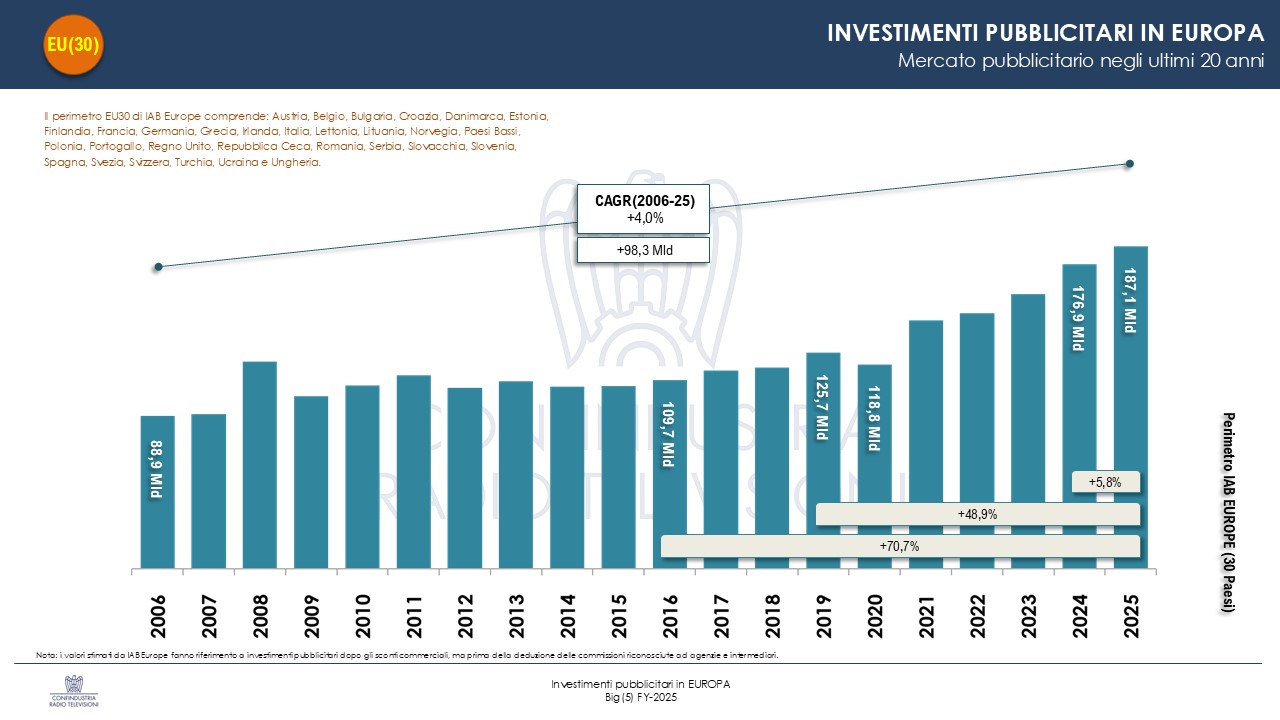
Gli investimenti pubblicitari in Europa (perimetro IAB relativo a 30 Paesi) hanno chiuso l’anno 2025 in crescita del 5,8% (+10,2 miliardi di euro rispetto al 2024), portando il valore complessivo di mercato a 187,1 miliardi di euro (176,9 miliardi nel 2024). Nell’ultimo anno, il mercato risulta superiore ai livelli pre-Covid (2019) del 48,9% e a quelli del 2016 del 70,7%, confermando nel lungo periodo una capacità di espansione superiore a quella dell’economia generale.
La crescita del mercato pubblicitario europeo continua a essere trainata da Internet, che nei Big(5) raggiunge nel 2025 un valore di 92,8 miliardi di euro (+10,1% rispetto al 2024) e rappresenta il 75,3% della spesa pubblicitaria complessiva. Negli ultimi 10 anni (2016-2025) l’aggregato digitale è cresciuto del 246%, con circa 66 miliardi di euro aggiuntivi, passando da mezzo emergente a componente dominante del mercato.
Gli altri mezzi (Stampa, Televisione, Radio, Cinema e OOH) mostrano invece una flessione complessiva, attestandosi su un valore aggregato di circa 30,4 miliardi di euro (poco meno di un quarto del mercato Big(5)).
Nel 2025, il valore complessivo degli investimenti pubblicitari relativi ai Big(5) — Regno Unito, Germania, Francia, Italia e Spagna — registra un valore pari a 123,3 miliardi di euro, in crescita del 5,7% rispetto all’anno precedente (+6,6 miliardi di euro).
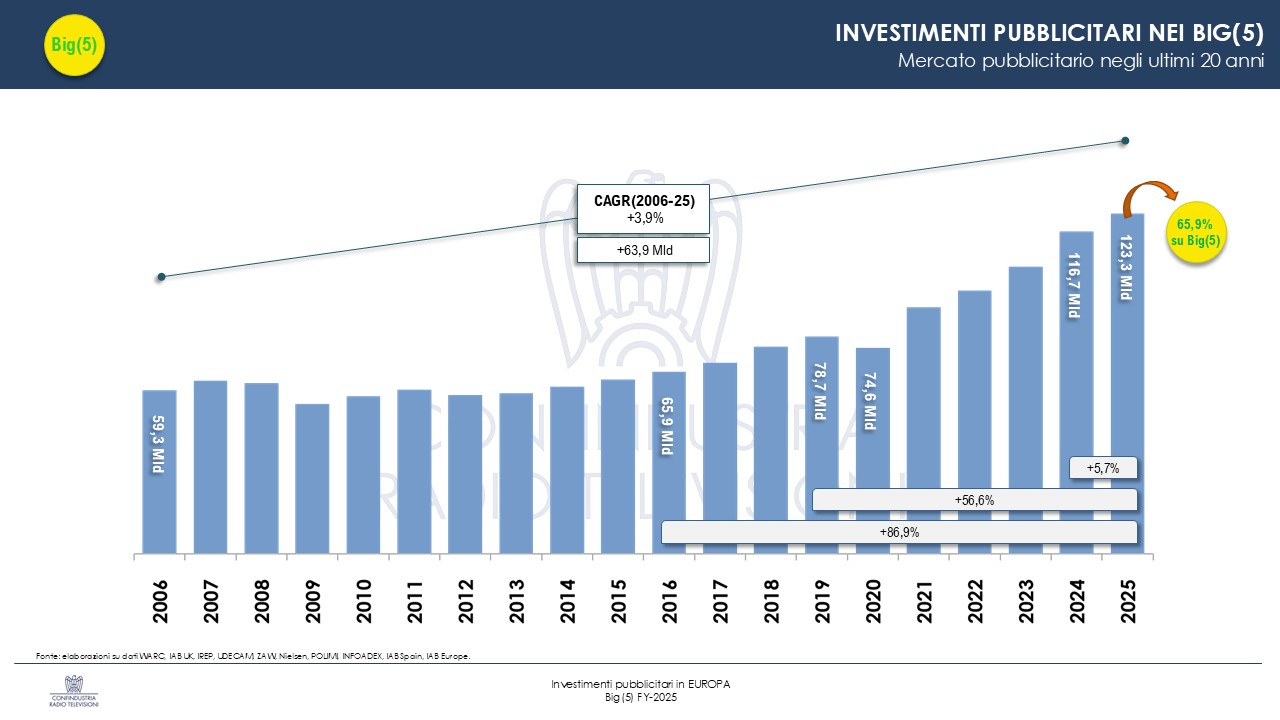
Il peso dei Big(5) sul totale IAB EU(30) resta stabile intorno ai due terzi. Nell’ultimo anno l’aggregato mostra una crescita rispetto ai valori pre-Covid del 56,6% (circa +44,6 miliardi di euro) e dell’86,9% rispetto al 2016.
Nel 2025, il Regno Unito si conferma il mercato più rilevante con 53,7 miliardi di euro e una quota del 44% sul totale Big(5), grazie a un incremento del 6,6% rispetto al 2024 (+3,3 miliardi); segue, in termini di grandezza, la Germania con 29,6 miliardi (24% sul totale), in crescita del 5,1% (+1,4 miliardi rispetto al 2024).
La Francia aumenta gli investimenti di circa 700 milioni di euro (+4,0%), attestandosi nel 2025 a un totale di 18,6 miliardi di euro; l’Italia con circa +530 milioni di euro (+4,7% rispetto al 2024) registra 11,7 miliardi di euro; infine, la Spagna migliora di circa 600 milioni di euro (+6,5%), portando gli investimenti complessivi a 9,7 miliardi.
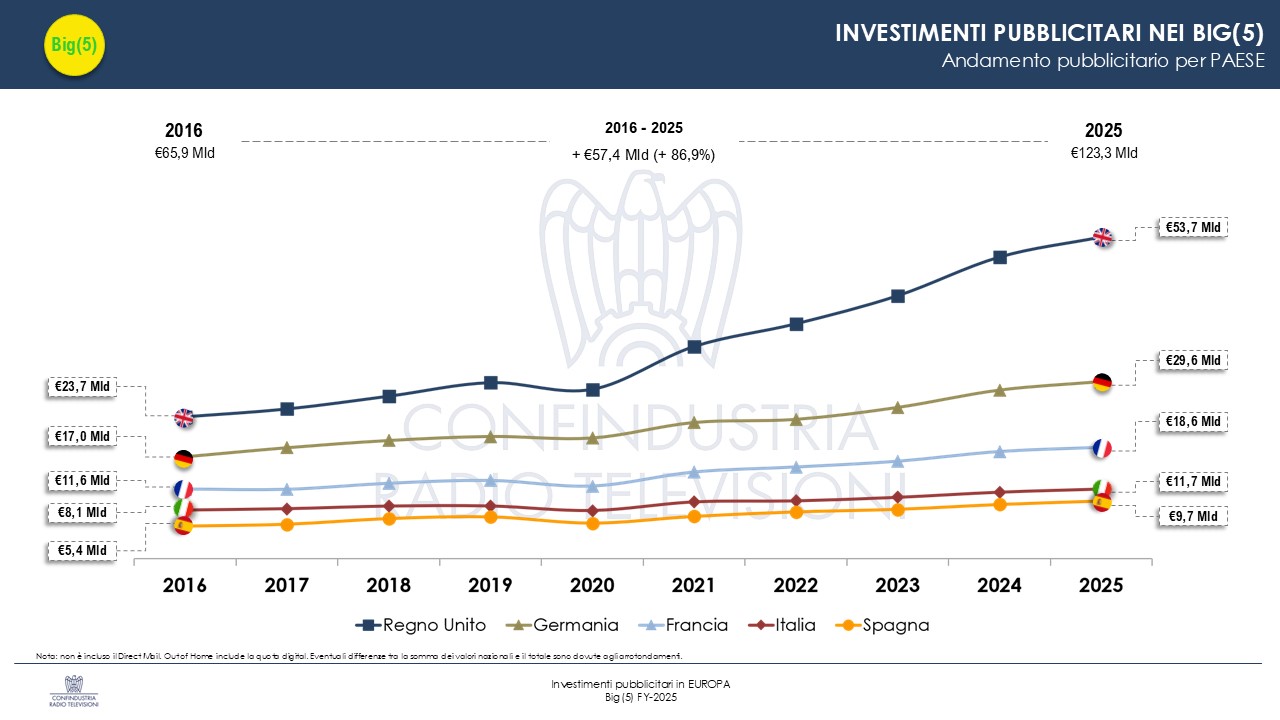
Tutti i singoli mercati recuperano ampiamente i valori pre-Covid (2019), sebbene con intensità differenti. In ordine di ripresa: Regno Unito segna +82,6%, Germania +73,6%, Francia +60,5%, Spagna +38,0%, Italia +32,5%. Le differenze riflettono sia la dinamica economica dei singoli Paesi sia il grado di maturazione digitale dei rispettivi mercati pubblicitari.
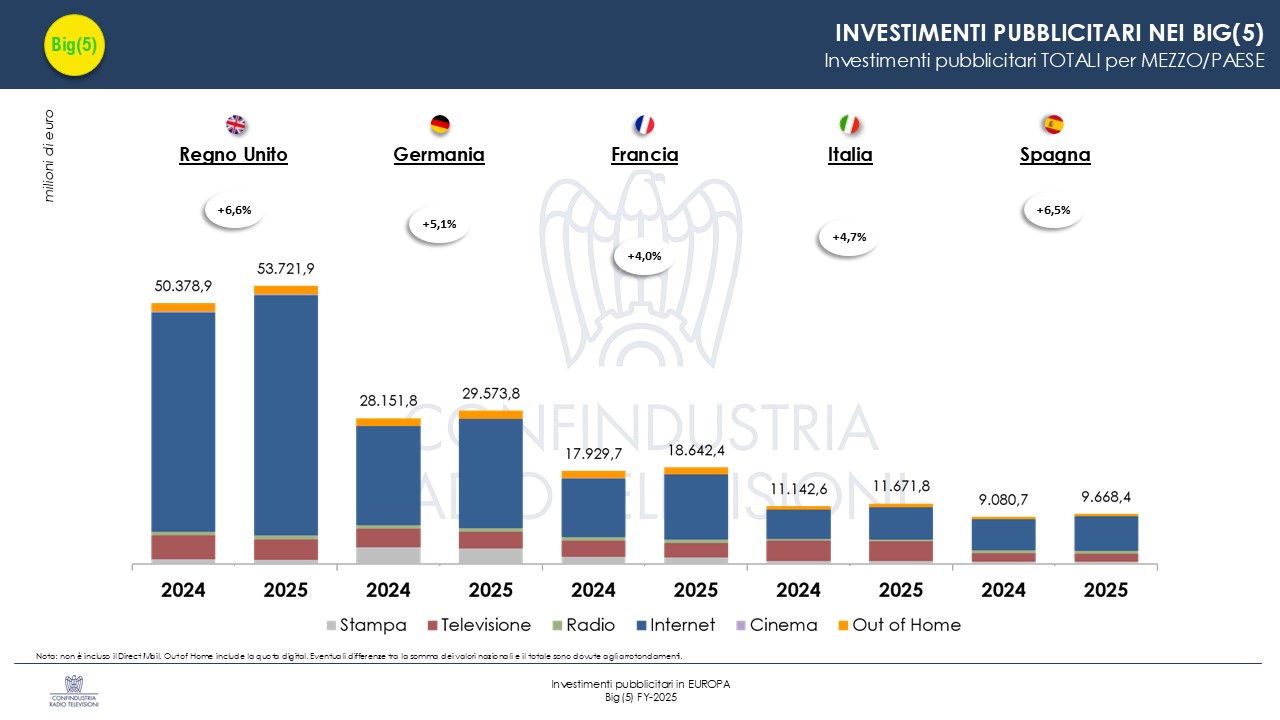
Tra i mezzi tradizionali, la Televisione lineare totalizza un valore pari a 15,2 miliardi di euro con una flessione annuale del 9,2% (-1,5 miliardi circa); la Stampa scende a circa 6,0 miliardi di euro. La Radio lineare si mantiene sostanzialmente stabile intorno ai 3 miliardi di euro (-1,3%); l’Out-of-Home, sostenuto dalla progressiva diffusione del digitale, raggiunge 5,7 miliardi di euro con una crescita moderata, mentre il Cinema cresce in modo significativo (+15,2%) su valori ancora contenuti.
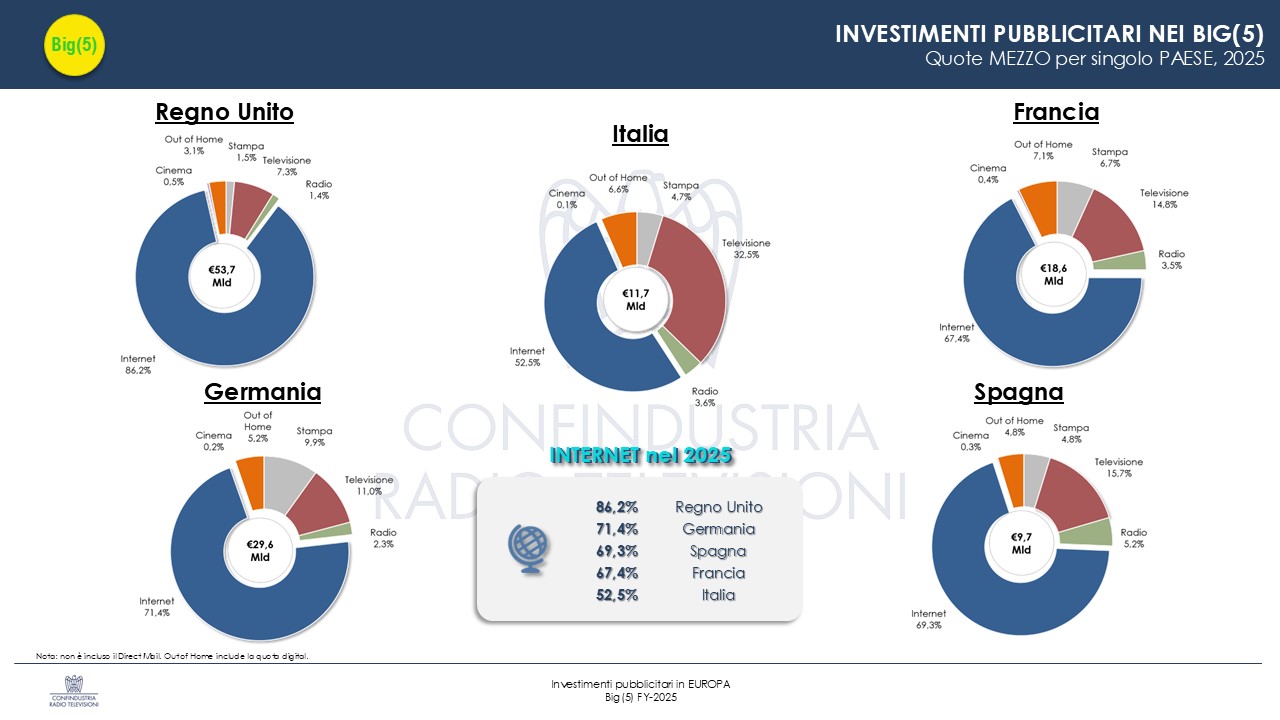
La Televisione lineare rimane un mezzo rilevante in Italia e Spagna, con una quota rispettivamente del 32,5% (circa 3,8 miliardi di euro nel 2025) e del 15,7% (circa 1,5 miliardi); la Radio lineare registra invece la quota più elevata in Spagna (5,2%, circa 500 milioni di euro), seguita dall’Italia (3,6%, circa 420 milioni) e dalla Francia (3,5%). Regno Unito e Germania, pur con valori assoluti più importanti, mostrano un’incidenza più contenuta dei due mezzi.
Internet si conferma il principale mezzo in tutti i mercati, con un’incidenza che supera ovunque la metà della spesa pubblicitaria. Nel Regno Unito raggiunge l’86,2% (46,3 miliardi di euro, +9,4% rispetto al 2024); in Germania il 71,4% (21,1 miliardi, +10,6%); in Spagna il 69,3% (6,7 miliardi, +11,3%); in Francia il 67,4% (12,6 miliardi, +11,3%). In Italia, dove Internet è diventato primo mezzo nel 2020, la quota raggiunge il 52,5% (6,1 miliardi di euro circa), in crescita del 10,1%: resta il mercato Big(5) con la minore incidenza digitale, con un divario di oltre 30 punti percentuali rispetto al Regno Unito.
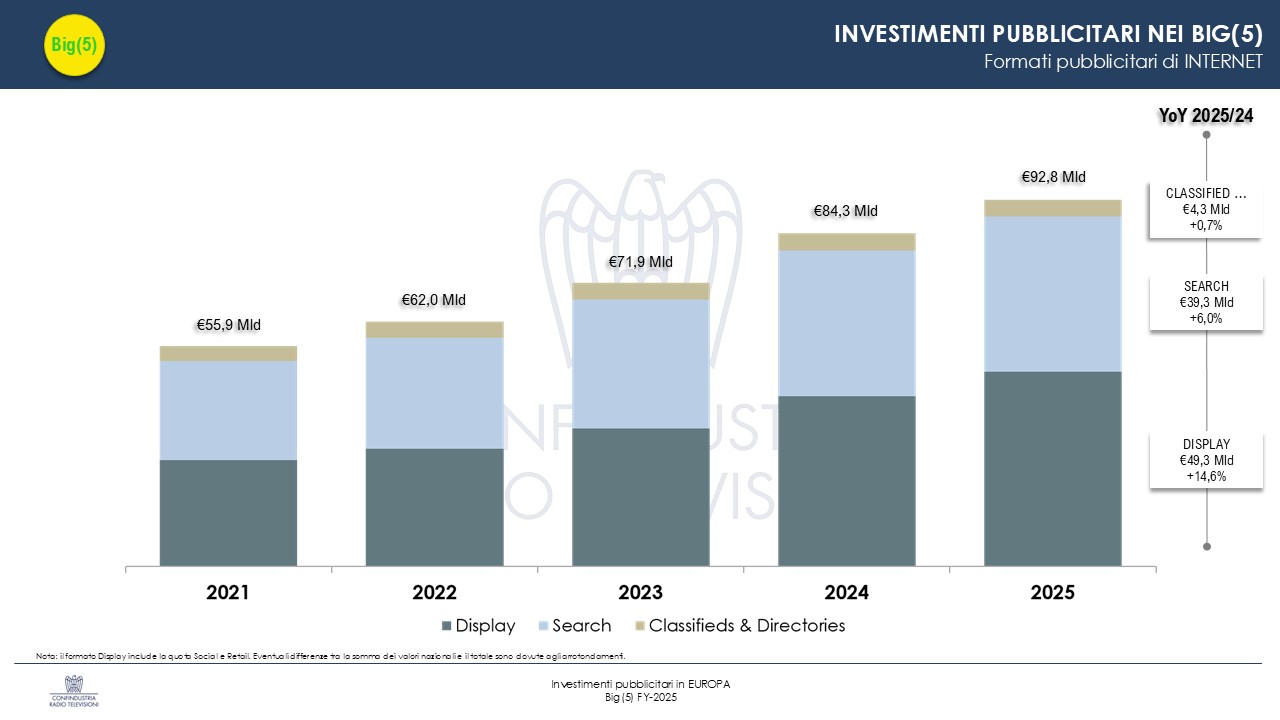
Entrando nel dettaglio dei formati Internet, il Display — comprensivo delle componenti Social e Retail Media — continua la crescita (+14,6% rispetto al 2024), raggiungendo complessivamente 49,3 miliardi di euro e una quota del 53,1% sul totale Internet Big(5). Segue il Search con un valore di 39,3 miliardi (quota 42,3%) e una crescita del 6,0%; Classifieds & Directories raggiunge 4,3 miliardi di euro (+0,7%) e una quota del 4,6%.
Il Display risulta il formato Internet più pianificato in tutti i mercati Big(5), superando i due terzi del totale Internet in Italia (67,8%) e il 59% in Spagna; segue la Francia (52,8%) e il Regno Unito (52,2%), mentre in Germania il Display si ferma al 47,2%, ancora leggermente sotto il Search.
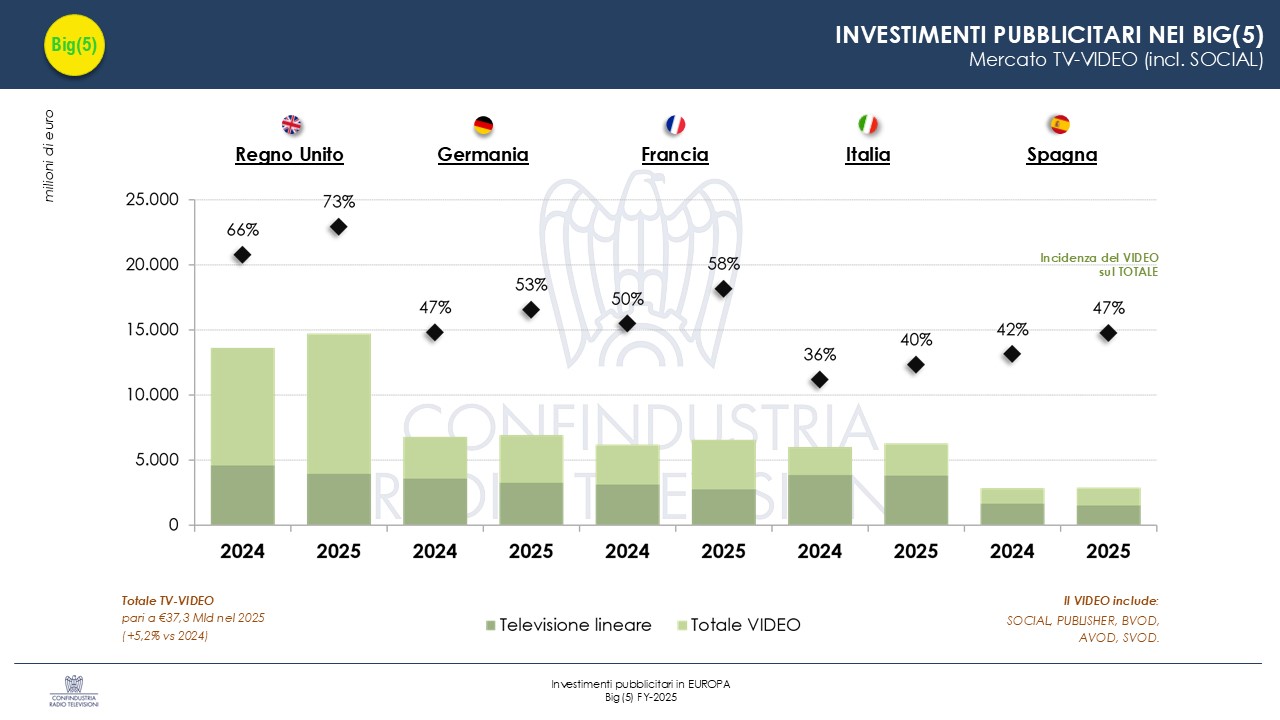
Il Digital VIDEO (incl. Social) raggiunge complessivamente nei Big(5) 22,1 miliardi di euro (+18,2% rispetto al 2024). La lettura congiunta di Televisione lineare e Video digitale restituisce un mercato audiovisivo più ampio del solo perimetro televisivo “classico”: il Video incide per il 73% sul totale TV-Video nel Regno Unito, il 58% in Francia, il 53% in Germania, il 47% in Spagna e il 40% in Italia.
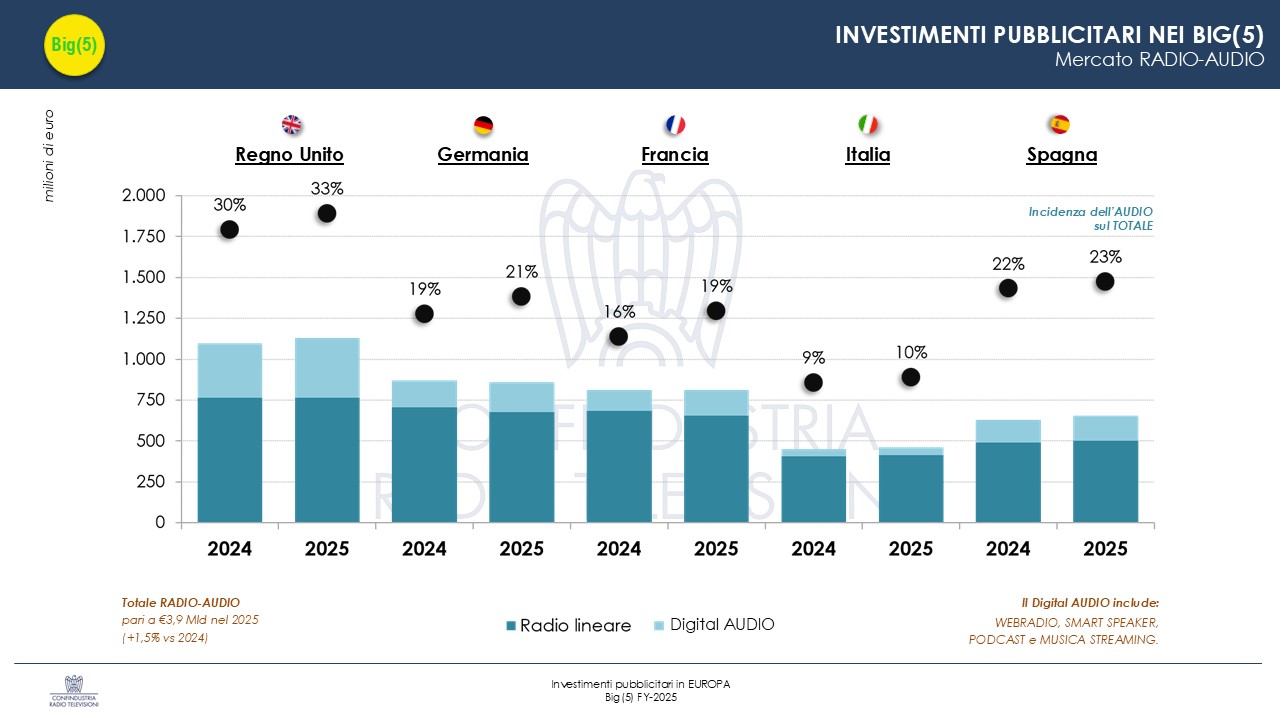
Anche il segmento Digital Audio (web radio, streaming musicale e podcast) prosegue la crescita, raggiungendo 0,9 miliardi di euro nei Big(5) (+12,2% rispetto al 2024) e portando il comparto Radio-Audio complessivo a 3,9 miliardi di euro (+1,5%). Il peso digitale sul totale Radio-Audio risulta più marcato nel Regno Unito (33%), in Spagna (23%) e in Germania (21%), mentre resta più contenuto in Francia (19%) e in Italia (10%).
Nella maggior parte dei mercati Big(5) le piattaforme globali restano i principali referenti della raccolta Internet: in Italia raccolgono l’82% degli investimenti in Internet advertising, in Francia il 76%, in Germania il 72% (pari al 49,3% dell’intero mercato pubblicitario nazionale) e nel Regno Unito circa due terzi (67%) della spesa pubblicitaria complessiva. In Spagna, l’unico dato disponibile — riferito al 2019 e non aggiornato — indica un 70% dei ricavi della pubblicità online.
Updated: 3 settembre 2026
NOTA METODOLOGICA
Il Rapporto sugli investimenti pubblicitari in Europa mette a confronto l’andamento della spesa pubblicitaria nel 2025 nei cinque principali mercati europei — Regno Unito, Germania, Francia, Italia e Spagna — con l’obiettivo di comprendere dimensioni economiche, dinamiche competitive e trasformazioni strutturali del sistema pubblicitario. La progressiva estensione del perimetro Digital e l’integrazione tra mezzi lineari e ambienti online rendono infatti sempre meno nette le tradizionali categorie di rilevazione.
Lo studio nasce dal raccordo tra fonti nazionali ed europee, spesso caratterizzate da perimetri e metodologie non allineati: questa complessità è però anche una chiave interpretativa per leggere in profondità le dinamiche evolutive del settore. L’analisi considera i mezzi con un livello di comparabilità sufficiente nei cinque mercati — Stampa, Televisione, Radio, Cinema, Internet e Out-of-Home — escludendo il Direct Mail e altre categorie non omogenee. Per il Digital sono state utilizzate le stime di federazioni, associazioni di categoria e istituti di ricerca, sia nazionali sia europei (IAB Europe).
Negli ultimi anni il perimetro Digital si è ampliato includendo componenti come Digital Audio, Broadcaster Video on Demand (BVoD), Retail Media e Connected TV (CTV): questo genera differenze tra Paesi e discontinuità nelle serie storiche, che riflettono non solo l’andamento reale degli investimenti ma anche modifiche metodologiche. Dove non è stato possibile armonizzare i dati, sono state mantenute e segnalate le differenze tra valori lordi/netti, stimati/rilevati e i diversi perimetri di inclusione, per preservare la trasparenza delle fonti originarie.
I dati macroeconomici provengono da Eurostat e FMI; il dato Digital EU(30) fa riferimento al perimetro IAB Europe dell’AdEx Benchmark 2026. Per il Regno Unito è stato applicato un tasso di cambio di 1 sterlina = 1,16 euro.
Fonti per Paese: Regno Unito (Warc/AA, IAB UK/Oliver Wyman, IAB Europe) · Germania (Zaw/Vaunet, OVK, IAB Europe) · Francia (Irep/FrancePUB/Kantar, Udecam/SRI, IAB Europe) · Italia (Nielsen, POLIMI, IAB Europe) · Spagna (Info Adex, IAB Spain, IAB Europe).
La copertura Outdoor + Transit stimata da Nielsen in collaborazione con Audioutdoor è del 45%, mentre quella Out of Home TV è pari al 99%.
ALLEGATI
