
La recente proposta europea di EU KIDS Act (vedi news) riporta al centro il rapporto tra minori, piattaforme digitali e contenuti online, sottolineando l’attualità delle sfide legate ai consumi mediali delle nuove generazioni. In questo contesto, l’Ufficio Studi e Ricerche CRTV aggiorna l’analisi sui giovani e i principali mercati audiovisivi europei, già pubblicata nel volume “Le nuove generazioni e i media audiovisivi” (Rai Libri), con dati e approfondimenti recenti.
«Il vantaggio competitivo dei broadcaster non consiste nell’imitare le piattaforme globali, ma nel trasferire nei nuovi ambienti selezione editoriale, affidabilità, produzione professionale, pluralismo, responsabilità, capacità di costruire grandi eventi e relazione con i territori»
Il pubblico giovane è il segmento in cui le trasformazioni del sistema audiovisivo si manifestano prima e con maggiore intensità. Gen Z e, progressivamente, Generazione Alpha sono cresciute con lo smartphone, la disponibilità permanente dei contenuti, la fruizione on demand e il passaggio continuo tra televisione, video online, audio, gaming e social media. Non sono abitudini destinate a esaurirsi con l’età adulta: quelle acquisite negli anni della formazione tendono ad accompagnare le persone nel tempo, modificando l’intero sistema dei consumi mediali.
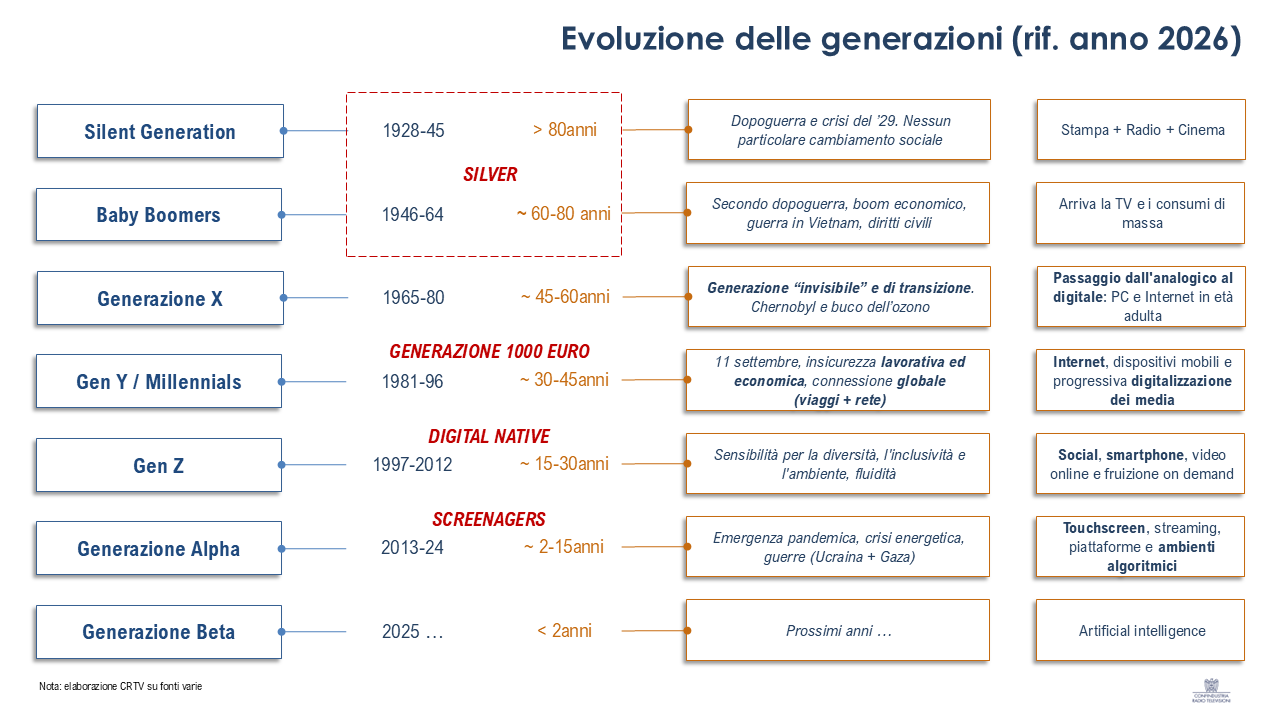
Il cambiamento non riguarda solo la distribuzione, ma anche linguaggi, formati e relazione tra contenuto e identità editoriale. Non si tratta però di contrapporre televisione e digitale: il broadcasting sta ampliando il proprio perimetro, affiancando al canale lineare piattaforme proprietarie, servizi on demand e presenza negli ambienti digitali di terzi.
È quanto emergeva dallo studio condotto da CRTV sui maggiori mercati audiovisivi europei, pubblicato da Rai Libri con il titolo Le nuove generazioni e i media audiovisivi, e che un primo aggiornamento dell’Ufficio Studi di CRTV conferma. Già nel volume risultava evidente il divario generazionale: una reach televisiva settimanale sensibilmente inferiore tra i giovani e una minore capacità dei broadcaster, commerciali e di Servizio Pubblico, di raggiungere gli under 30 attraverso la sola tv lineare. Non un calo di interesse per i contenuti editoriali, dunque, ma una crescente diversificazione dei modi in cui vengono cercati, incontrati e fruiti.
Storicamente l’offerta per bambini e ragazzi era una fascia del palinsesto generalista; i canali tematici l’hanno trasformata in un ambiente editoriale permanente; le piattaforme proprietarie l’hanno svincolata dall’orario di messa in onda. Oggi si aggiunge un ulteriore livello: una parte significativa della scoperta dei contenuti avviene fuori dagli ambienti controllati dagli editori. Sono fasi che non si sostituiscono, ma si stratificano: il lineare resta decisivo per informazione, grandi eventi, live ed esperienze collettive, mentre on demand e piattaforme digitali moltiplicano occasioni e modalità di contatto con il pubblico.
Le strategie dei broadcaster europei
Nel Regno Unito la BBC resta uno dei modelli più strutturati. L’architettura costruita attorno a CBeebies, CBBC, BBC Three, Radio 1, iPlayer e Bitesize accompagna i pubblici lungo le diverse fasi della crescita, mantenendo forte la riconoscibilità del brand di Servizio Pubblico. Negli ultimi due anni la distribuzione multipiattaforma ha accelerato: cresce il ruolo di iPlayer e si amplia la presenza su YouTube, con prodotti pensati fin dall’origine per modalità di consumo diverse. Nel 2024/25 gli account iPlayer che hanno utilizzato contenuti Children’s & Education sono stati 2,55 milioni, e tra i 7-12enni il tempo dedicato all’animazione CBBC sulla piattaforma è aumentato del 34%. A questo si aggiungono gaming, contenuti interattivi e presenza in ambienti come Roblox.
Diverso il percorso di Channel 4. Il progetto 4.0, rivolto ai 13-24enni, è passato da laboratorio sperimentale a componente strutturale della strategia: creator, pilot digitali, formati brevi e distribuzione su YouTube, TikTok, Instagram e, dal 2025, Spotify servono a testare nuovi prodotti e a intercettare pubblici difficilmente raggiungibili dal canale tradizionale. Qui il digitale non è solo distribuzione, ma spazio di sperimentazione editoriale.
In Francia, France Télévisions ha puntato sulla segmentazione generazionale con Okoo per i bambini e Slash per i giovani adulti, annunciando per il 2026/27 un presidio specifico della fascia 12-17 anni. Slash, nato nel 2018 come ambiente digitale, è stato riposizionato come media generazionale per i 18-30enni, con linguaggi differenziati tra social e YouTube e una presenza sul territorio fatta di festival, eventi culturali, sport ed e-sport. Okoo si propone sempre più come riferimento per la Generazione Alpha: nel 2025 ha raggiunto 3,3 milioni di bambini tra 4 e 14 anni, tra lineare e digitale.
Il caso tedesco è significativo per il livello di cooperazione tra operatori pubblici. Funk, il network di ARD e ZDF per i 14-29enni, dimostra che un’offerta pensata per i giovani può raggiungere livelli elevati di conoscenza e utilizzo senza rinunciare alla matrice di Servizio Pubblico: nel 2025 l’89% dei 14-29enni conosceva funk o almeno uno dei suoi format, il 75% ne aveva fruito i contenuti e il 38% lo faceva ogni settimana. La strategia annunciata nel 2026 punta su distribuzione multipiattaforma e su creator e personalità giornalistiche riconoscibili.
Accanto all’intrattenimento resta centrale la funzione educativa. BBC Bitesize, Lumni in Francia, Planet Schule e ZDF Goes Schule in Germania sono veri ecosistemi formativi che collegano audiovisivo, scuola, piattaforme digitali e territorio: dalla sperimentazione di adaptive learning e intelligenza artificiale di Bitesize alle migliaia di risorse di Lumni, fino a learning game, applicazioni immersive e formazione per docenti in Germania.
Il nodo delle piattaforme
Questi esempi aiutano a evitare una lettura solo tecnologica del cambiamento. Il vantaggio competitivo dei broadcaster non consiste nell’imitare le piattaforme globali, ma nel trasferire nei nuovi ambienti ciò che storicamente li caratterizza: selezione editoriale, affidabilità, produzione professionale, pluralismo, responsabilità, capacità di costruire grandi eventi e relazione con i territori.
Rimane però un nodo strategico. Per raggiungere i giovani bisogna essere presenti dove trascorrono il loro tempo, ma una presenza troppo dipendente da piattaforme terze significa cedere parte del controllo sulla relazione con il pubblico. L’editore continua a determinare il contenuto e a risponderne, ma non governa l’ordine in cui viene presentato, i meccanismi di raccomandazione, il contesto in cui compare, la disponibilità dei dati o le successive occasioni di contatto con l’utente. Una criticità strutturale che il volume già segnalava, soprattutto per il Servizio Pubblico. È qui che il tema degli under 30 diventa una questione industriale più generale.
«Per i broadcaster la risposta non può essere scegliere tra lineare e digitale, ma costruire una doppia presenza: da un lato rafforzare piattaforme e ambienti proprietari, nei quali mantenere identità, dati, relazione diretta e pieno controllo editoriale dell’esperienza; dall’altro utilizzare in modo strategico le piattaforme globali per aumentare reach, discoverability e possibilità di incontro con pubblici più giovani. Il problema è costruire un ponte tra queste due dimensioni, evitando che l’estensione distributiva determini una progressiva perdita di riconoscibilità».
Le nuove generazioni rendono questa trasformazione particolarmente evidente perché, per loro, la scoperta precede spesso la scelta consapevole: più che cercare un programma o un canale, incontrano un contenuto lungo un percorso fatto di feed, raccomandazioni, relazioni sociali e personalità riconoscibili. Questo non riduce la funzione del broadcaster, ne cambia il terreno: in un ambiente di abbondanza dei contenuti e distribuzione sempre più automatizzata, acquistano valore proprio la capacità di selezionare, verificare, contestualizzare e assumersi una responsabilità editoriale riconoscibile.
La domanda, allora, non è se i giovani “torneranno alla televisione”, ma quali caratteristiche storicamente associate alla televisione conserveranno valore nel nuovo ecosistema. Il canale non è più l’unica porta d’accesso, né il palinsesto l’unico modo di organizzare l’offerta. Restano però centrali la qualità della produzione, il live, gli eventi condivisi, l’informazione affidabile, la forza dei brand e la capacità di creare riferimenti editoriali riconoscibili.
La sfida per i broadcaster, pubblici e commerciali, sarà seguire l’evoluzione del pubblico senza dissolversi negli ambienti che ne aggregano l’attenzione. La televisione può perdere parte della propria centralità come tecnologia senza perderla come funzione editoriale, culturale e sociale. Ed è forse proprio osservando gli under 30 che questa trasformazione si vede oggi con più chiarezza.