
I dati pubblicitari di Nielsen elaborati dall’Ufficio Studi di CRTV confermano per il 2025 un sistema a doppia velocità: il digitale consolida la leadership (45% del mercato esteso), mentre i media tradizionali tengono ma perdono peso relativo, riaprendo il tema dello squilibrio competitivo.
Il mercato pubblicitario italiano nel 2025 conferma una struttura sempre più sbilanciata verso il digitale. È quanto emerge dalle elaborazioni periodiche dell’Ufficio Studi, che evidenziano una fase di consolidamento su livelli elevati, ma con una crescente divergenza tra mezzi tradizionali e piattaforme OTT.
Nel perimetro “esteso”, che include Search, Social e Over-The-Top (Total DIGITAL), gli investimenti netti raggiungono, nel 2025, 9,6 miliardi di euro (+0,4% sul 2024). Nel perimetro Nielsen “tradizionale”, invece, il valore si ferma a 5,8 miliardi (-1,6%). Il divario – pari a circa 3,8 miliardi – rappresenta ormai la chiave di lettura dell’evoluzione del settore e riflette il peso strutturale della raccolta riconducibile ai grandi operatori digitali globali.
La televisione chiude il 2025 con 3,8 miliardi di euro (-1,8%), mantenendo una quota intorno al 40% del mercato e livelli superiori al periodo pre-pandemico. La radio sale a 415 milioni (+1,8%), confermandosi il mezzo tradizionale più dinamico. Nel complesso, l’aggregato RADIOTV si attesta a circa 4,2 miliardi (-1,4%), sostanzialmente stabile nel medio periodo e indicativo della resilienza dell’audiovisivo lineare.
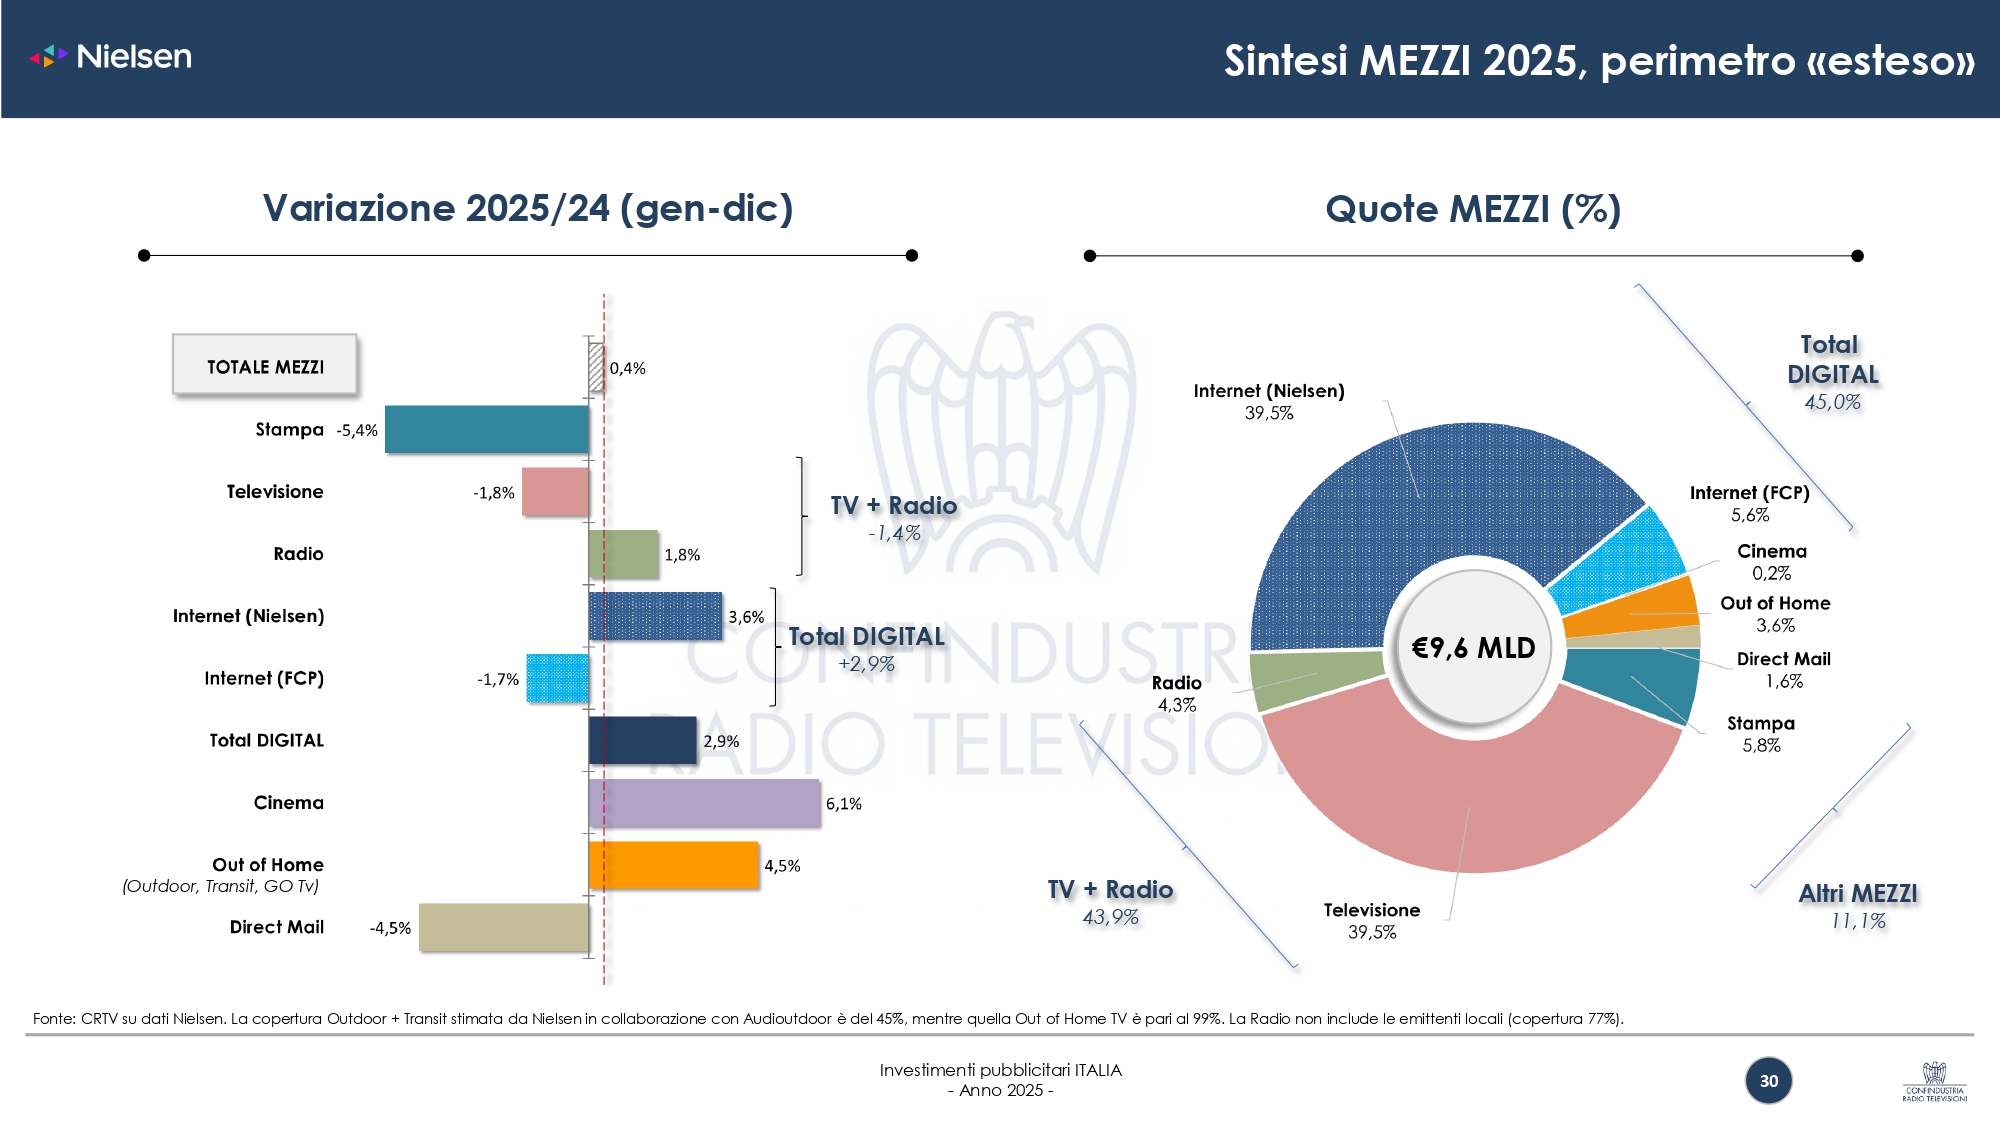
Il Total DIGITAL consolida invece la propria leadership con 4,3 miliardi di euro (+2,9%) e una quota del 45% sul mercato esteso. La componente rilevata dalle concessionarie nazionali rappresenta solo una parte minoritaria: la quota prevalente è attribuibile agli OTT, la cui crescita ha interamente sostenuto l’espansione del mercato negli ultimi anni.
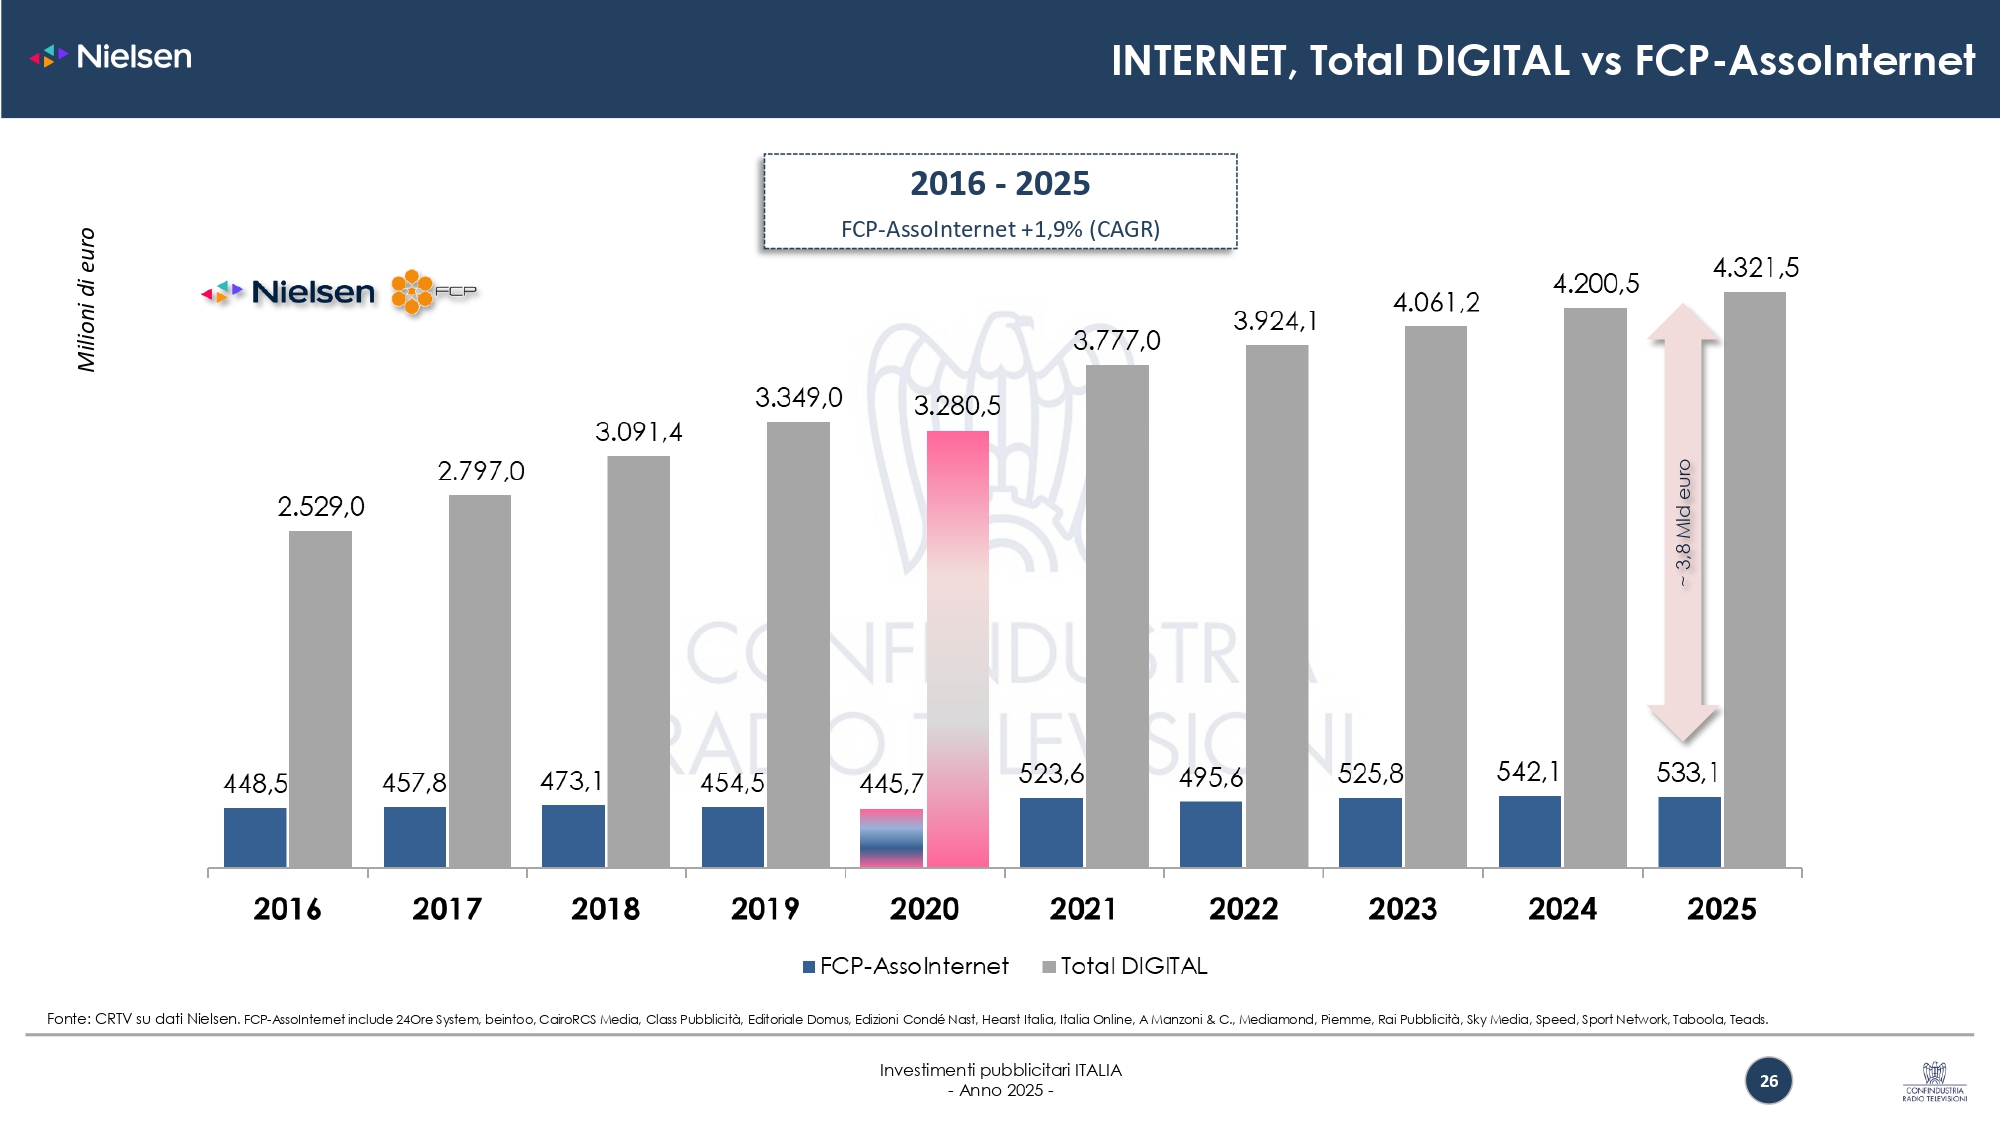
Il quadro che emerge è quello di un sistema a doppia velocità: i media tradizionali mostrano tenuta e capacità di adattamento, ma risultano progressivamente penalizzati in termini di incidenza e condizioni competitive, mentre le piattaforme globali rafforzano la propria posizione senza un corrispondente radicamento industriale nel Paese.
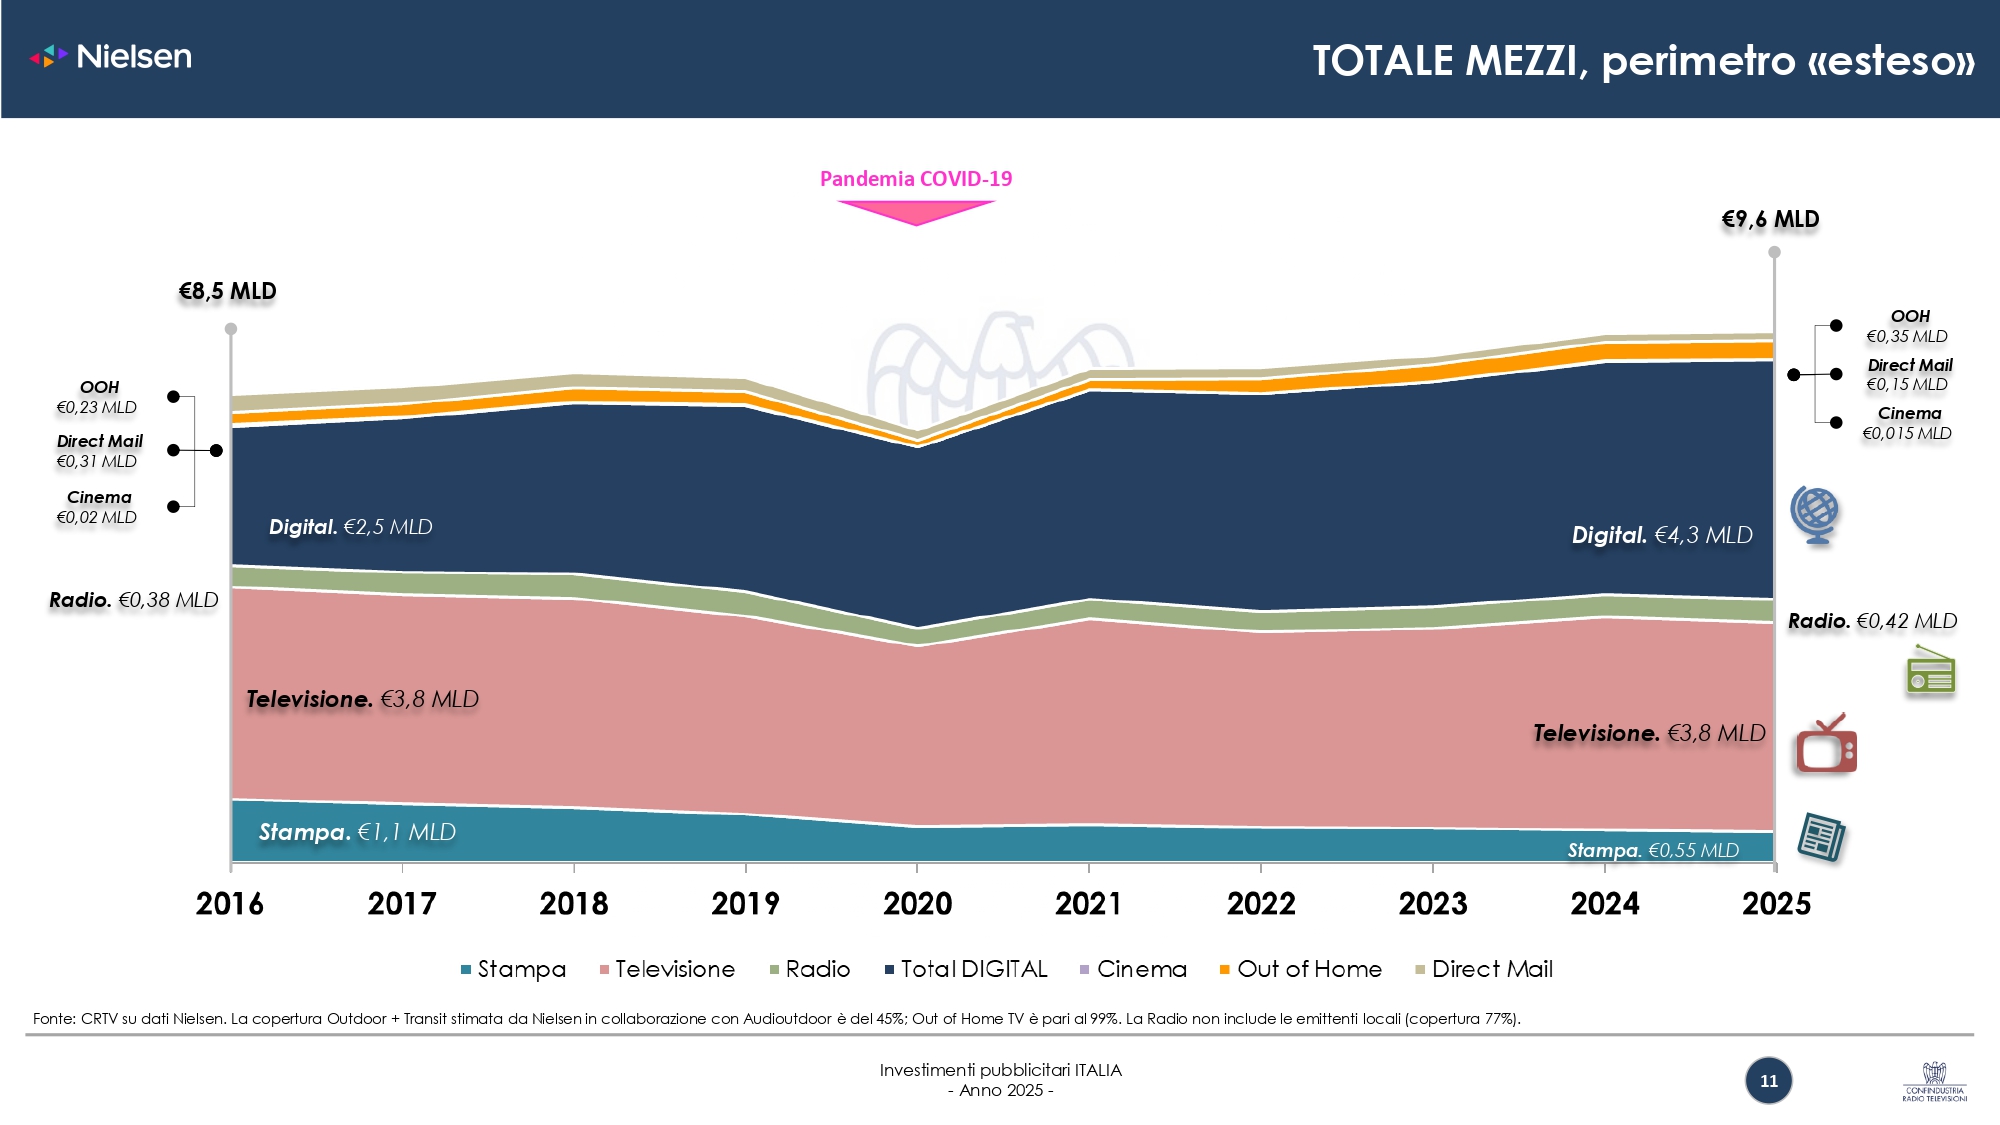
Questo è particolarmente evidente nella ricostruzione della serie storica elaborata e relativa agli ultimi 10 anni, dalla quale emergono anche gli impatti sul mercato pubblicitario delle crisi esogene.
Uno squilibrio che assume sempre più una dimensione non solo economica, ma anche industriale e regolatoria, ponendo il tema delle condizioni di concorrenza e del riequilibrio del mercato pubblicitario nazionale.
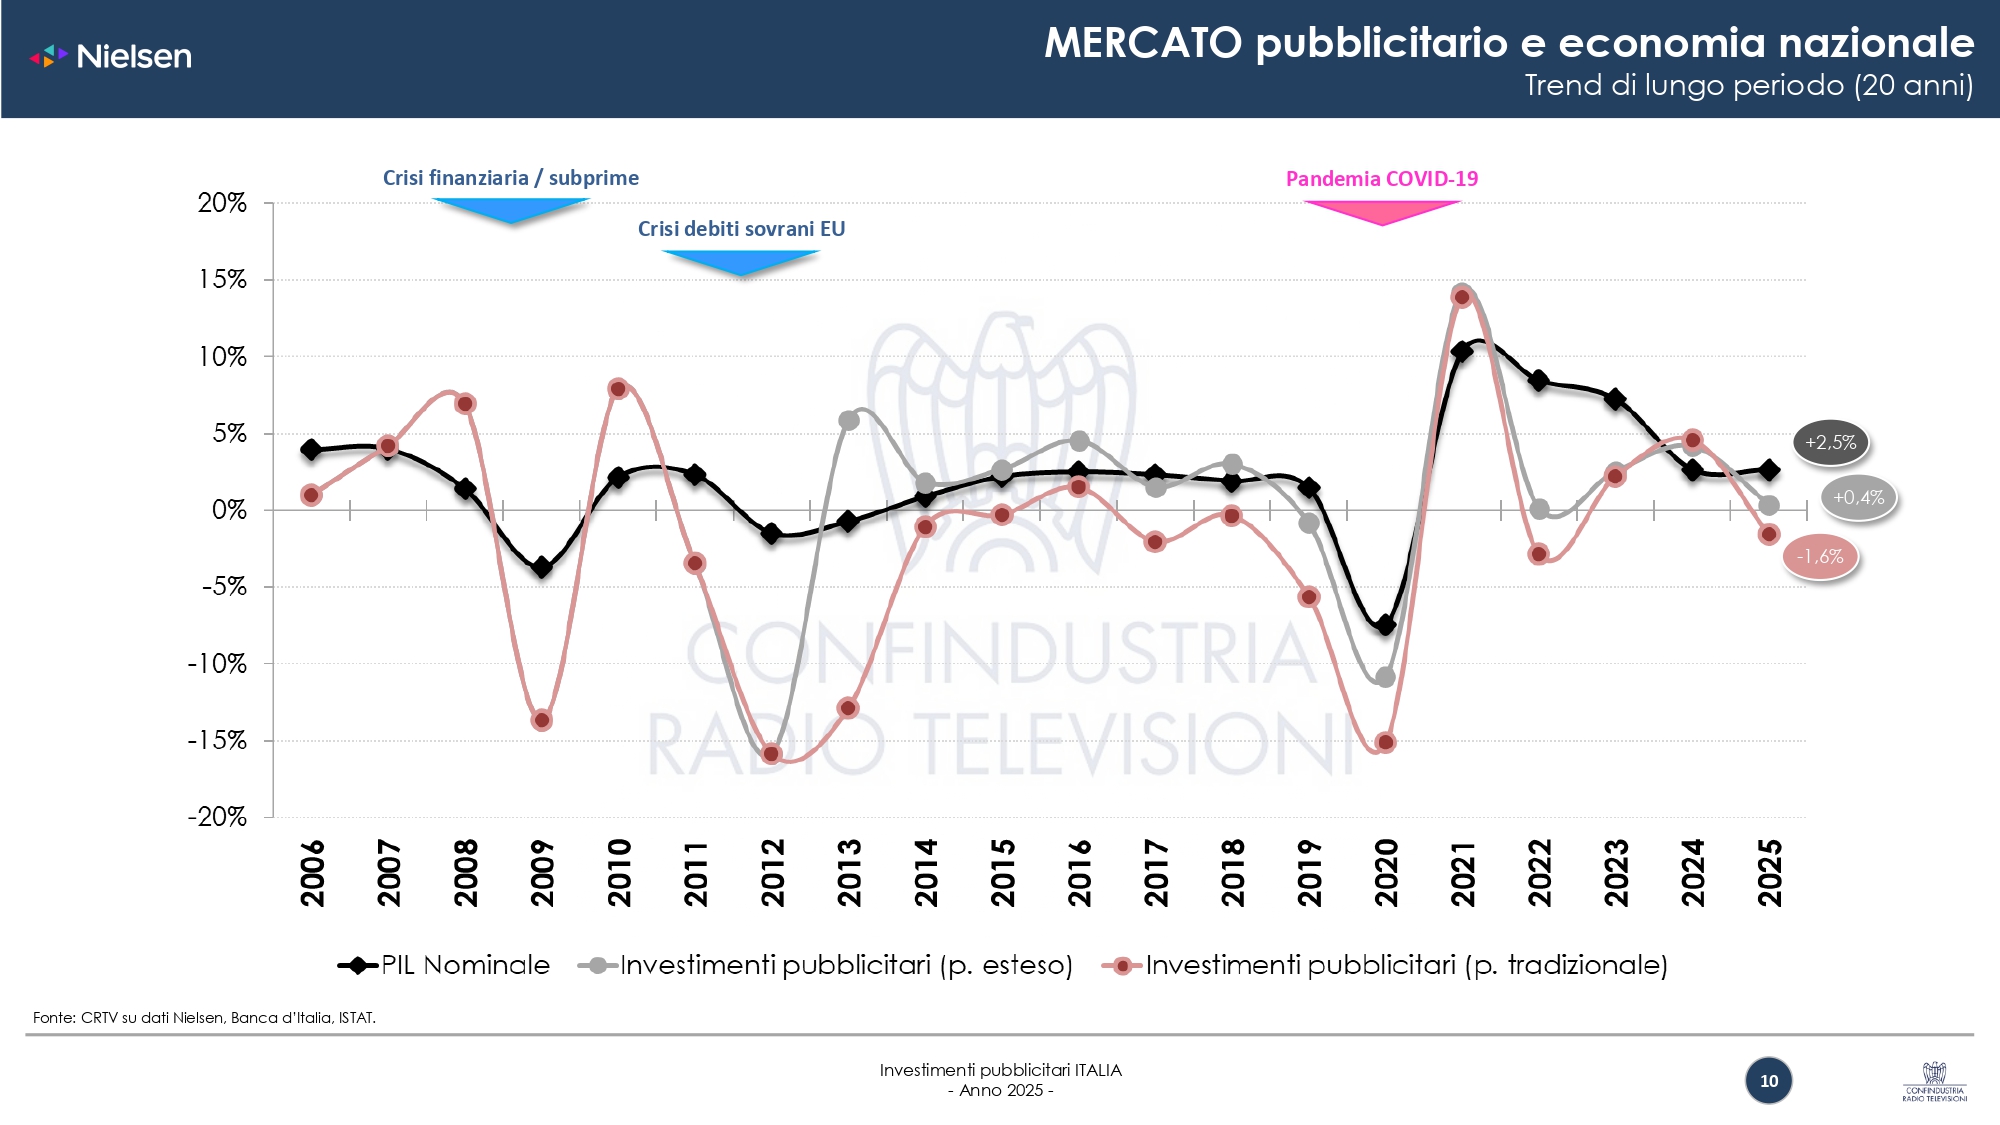
Il report sugli investimenti pubblicitari in Italia – anno 2025, elaborato sulla base dei dati Nielsen e comprensivo delle stime relative al comparto digital (Search, Social, Classified, OTT), con confronto tra perimetro “tradizionale” e perimetro “allargato” del mercato.
Il documento si articola in due sezioni: analisi di medio-lungo periodo (2016–2025), che ricostruisce l’evoluzione del mercato pubblicitario nell’ultimo decennio; analisi congiunturale degli ultimi 12 mesi (2025), dedicata all’andamento dell’anno appena concluso.
In entrambe le sezioni, particolare attenzione è riservata alla dinamica e ai risultati dei mezzi Radiotv e Internet/Digital, con l’obiettivo di evidenziarne il peso e l’evoluzione all’interno del mercato pubblicitario complessivo. I dati derivano dal monitoraggio mensile condotto dall’Ufficio Studi CRTV.